Résilier une assurance en magasin en Belgique : démarches
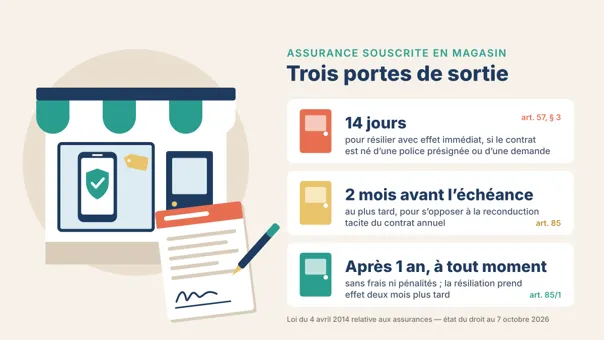

Comment résilier une assurance souscrite en magasin en Belgique ? Découvrez les délais, le préavis et les démarches à effectuer auprès de l’assureur.
Résilier une assurance souscrite en magasin en Belgique : règles et démarches
Droit des assurances — Denis Gouzée, avocat au barreau de Bruxelles, Legalex Bruxelles — 7 octobre 2026
Une assurance « casse et vol » souscrite lors de l’achat d’un téléphone ou d’un appareil électronique ne s’arrête pas simplement en prévenant le magasin ou en bloquant les paiements. La résiliation doit être adressée à l’assureur, dans les formes et délais applicables au contrat.
En Belgique, trois possibilités principales existent : résilier dans le délai initial prévu par la loi ou le contrat, s’opposer à la reconduction annuelle ou, pour certaines assurances de consommateurs, résilier à tout moment après un an.
L’article complet est joint en annexe.
Les trois possibilités de résiliation en bref
| Situation | Possibilité de sortie | Délai à respecter |
|---|---|---|
| Le contrat non-vie a été formé par une police présignée ou une demande d’assurance | Résiliation initiale sans pénalité ni motivation | Quatorze jours, ou un délai contractuel plus favorable |
| Le contrat arrive à son échéance annuelle | Opposition à la reconduction tacite | Au plus tard deux mois avant l’échéance pour le preneur d’assurance |
| Le contrat non-vie couvre un consommateur, est tacitement reconductible et a pris cours depuis au moins un an | Résiliation à tout moment, sans frais ni pénalités | Préavis de deux mois |
Ces règles doivent être vérifiées au regard de votre contrat. Une assurance proposée en magasin peut notamment prendre la forme d’une adhésion à un contrat collectif, dont les modalités de sortie nécessitent un examen particulier.
À qui adresser la résiliation : au magasin ou à l’assureur ?
Le magasin qui propose une assurance complémentaire au bien vendu peut agir comme intermédiaire d’assurance à titre accessoire. La distribution d’assurances n’est alors pas son activité principale : il intervient dans la souscription, mais n’est pas nécessairement votre cocontractant.
Pour un contrat individuel, l’assurance vous lie à l’assureur, dont le nom et l’adresse doivent figurer dans le contrat conformément à l’article 64, § 2, de la loi du 4 avril 2014 relative aux assurances.
Prévenir oralement le vendeur ne suffit donc pas à résilier l’assurance. Retrouvez d’abord le contrat, le numéro de police et les coordonnées de l’assureur. Si vous avez adhéré à une assurance collective, consultez également les conditions d’adhésion.
1. Résilier dans les quatorze jours : un droit sous conditions
L’achat en magasin ne donne pas automatiquement droit à une rétractation
Le délai de rétractation de quatorze jours prévu par l’article VI.58 du Code de droit économique concerne les contrats de services financiers conclus à distance. Il ne s’applique pas automatiquement à une assurance souscrite au comptoir.
La loi relative aux assurances prévoit toutefois un mécanisme distinct à l’article 57, § 3. Pour une assurance non-vie, le preneur peut résilier dans les quatorze jours, sans pénalité ni justification, si le contrat a été formé par une police présignée ou une demande d’assurance. Il s’agit de documents émanant de l’assureur au sens des définitions légales.
La résiliation prend alors effet immédiatement au moment de sa notification. Le délai légal est de trente jours pour une assurance sur la vie.
Vérifier aussi le délai prévu au contrat
Dans son commentaire du règlement du 4 octobre 2022 sur les assurances d’appareils multimédias, la FSMA relève que ces contrats accordent fréquemment un délai plus long, par exemple trente jours.
Il est donc important de lire les conditions contractuelles : elles peuvent prévoir une possibilité de sortie plus favorable et doivent mentionner la faculté de résiliation applicable.
Le point de départ du délai a changé en 2026
Depuis le 14 août 2026, à la suite de la loi du 19 juillet 2026, le délai ne court plus à compter de la prise de cours du contrat. Il commence lorsque le preneur est informé par l’assureur que le contrat a été conclu ou, si cette date est postérieure, lorsqu’il reçoit les conditions contractuelles et les informations complémentaires.
Cette modification peut être déterminante lorsque les documents sont transmis après l’achat en magasin. La loi ne prévoit pas de disposition transitoire spécifique à ce changement : pour une souscription antérieure, l’application de la nouvelle règle doit être examinée au cas par cas.
Dans le cadre de cette résiliation initiale, les primes déjà payées sont remboursées dans les trente jours de la réception de la notification par l’assureur, conformément à l’article 73.
2. S’opposer à la reconduction annuelle
Pour les contrats concernés par l’article 85, § 1er, la durée ne peut excéder un an et le contrat se reconduit tacitement d’année en année.
Le preneur d’assurance peut empêcher cette reconduction en notifiant son opposition au plus tard deux mois avant l’échéance annuelle. L’assureur reste, pour sa part, tenu à un préavis de trois mois. Le contrat ne peut pas imposer d’autres délais de préavis.
Cette démarche met fin à l’assurance à l’échéance : elle ne produit pas une résiliation immédiate. Vérifiez donc la date anniversaire dans le contrat, plutôt que de vous fier à la date d’un prélèvement mensuel.
3. Après un an, résilier à tout moment avec un préavis de deux mois
La loi du 9 octobre 2023 a introduit une possibilité de résiliation plus souple à l’article 85/1, § 2.
Elle concerne les contrats relevant des branches non-vie, couvrant un consommateur, prévoyant une reconduction tacite et ayant pris cours depuis au moins un an.
Lorsque ces conditions sont réunies, le preneur peut résilier à tout moment, sans frais ni pénalités, sans attendre l’échéance annuelle.
Le régime s’applique aux contrats conclus ou tacitement reconduits à partir du 1er octobre 2024.
Quand la résiliation prend-elle effet ?
La résiliation prend effet à l’expiration d’un délai de deux mois. Ce délai court à compter du lendemain du dépôt de l’envoi recommandé ou, selon la forme utilisée, de la signification, du récépissé ou de la signature électronique.
Par exemple, pour un recommandé déposé le 10 octobre 2026, le délai de deux mois commence le 11 octobre. La couverture ne cesse donc pas le jour de l’envoi.
Les primes correspondant à la période postérieure à la prise d’effet doivent être remboursées conformément à l’article 73. Ce droit de résiliation doit également être rappelé avec chaque avis d’échéance.
Quelle forme utiliser pour résilier ?
L’article 84 de la loi relative aux assurances permet de résilier par envoi recommandé, y compris un recommandé électronique qualifié, par exploit d’huissier ou par remise d’une lettre de résiliation contre récépissé.
Dans la mesure prévue par l’assureur, il permet également une résiliation dans un environnement numérique mis à disposition par l’assureur ou l’intermédiaire, avec une signature électronique qualifiée. Dans ce dernier cas, l’assureur doit délivrer sans délai un accusé de réception mentionnant le numéro du contrat.
Un simple courriel, un appel téléphonique ou un échange oral avec le vendeur ne figurent pas parmi ces formes légales. Pour sécuriser votre démarche, utilisez une forme admise et conservez sa preuve.
Résilier votre assurance : les démarches à suivre
Rassemblez les documents. Retrouvez le contrat, les conditions générales et particulières, ainsi que le document d’information sur le produit. Identifiez l’assureur, le numéro de police, la date de prise de cours et l’échéance annuelle.
Vérifiez la nature de la souscription. Déterminez s’il s’agit d’un contrat individuel ou d’une adhésion à un contrat collectif.
Choisissez le motif de sortie applicable. Vérifiez le délai initial, la possibilité de vous opposer à la reconduction ou le droit de résilier après un an.
Notifiez la résiliation dans une forme légale. Mentionnez votre identité, le numéro de police et la possibilité de résiliation invoquée. Conservez une copie et la preuve du dépôt ou de la remise.
Vérifiez la date de fin de couverture. Demandez une confirmation écrite et contrôlez les éventuels prélèvements restant dus.
Réclamez le remboursement applicable. Pour une résiliation après un an, il concerne les primes payées pour la période postérieure à la prise d’effet.
Ne bloquez pas simplement la domiciliation
Le défaut de paiement n’est pas une résiliation. Il peut entraîner une mise en demeure puis une suspension de la garantie, selon les articles 69 à 71, sans éteindre la dette de prime visée à l’article 72.
En cas de difficulté, adressez une réclamation au service des plaintes de l’assureur, puis, si nécessaire, à l’Ombudsman des assurances. Lorsque la souscription résulte d’une pratique commerciale déloyale, le juge peut ordonner le remboursement des sommes payées dans les conditions de l’article VI.38 du Code de droit économique.
Résiliation en ligne : distinguer les règles actuelles des projets
Un avant-projet approuvé par le Conseil des ministres le 20 juin 2026 prévoit notamment une résiliation en ligne lorsque l’assureur ou l’intermédiaire propose la conclusion de contrats en ligne, ainsi qu’un système d’assistance obligatoire au changement d’assureur.
Ces mesures annoncées ne doivent pas être confondues avec les règles actuellement applicables. À la date de cet article, elles ne modifient pas les modalités de résiliation exposées ci-dessus. Leur extension aux contrats souscrits au comptoir n’est pas établie.
À retenir
Pour résilier une assurance souscrite en magasin, commencez par identifier l’assureur et vérifier votre contrat. Vous pouvez, selon les conditions applicables, utiliser le délai initial de quatorze jours ou un délai contractuel plus favorable, vous opposer à la reconduction deux mois avant l’échéance, ou résilier à tout moment après un an avec un préavis de deux mois.
Dans tous les cas, formalisez la démarche et conservez une preuve. L’arrêt des prélèvements ne remplace jamais une résiliation régulière.
Sources mentionnées dans le document
- Loi du 4 avril 2014 relative aux assurances : article 57, § 3 (résiliation initiale) ; article 64, § 2 (identification de l’assureur) ; articles 69 à 72 (conséquences du non-paiement des primes) ; article 73 (remboursement des primes) ; article 84 (formes de résiliation) ; article 85, § 1er (reconduction annuelle) ; article 85/1, § 2 (résiliation à tout moment après un an).
- Code de droit économique : article VI.58 (rétractation pour les contrats de services financiers conclus à distance) et article VI.38 (remboursement dans les conditions prévues en cas de pratique commerciale déloyale).
- Loi du 9 octobre 2023 : introduction du régime de résiliation après un an, applicable aux contrats conclus ou tacitement reconduits à partir du 1er octobre 2024.
- Loi du 19 juillet 2026 : modification du point de départ du délai de résiliation initiale, entrée en vigueur le 14 août 2026.
- FSMA — règlement du 4 octobre 2022 sur les assurances d’appareils multimédias et commentaire de ce règlement : notamment les délais contractuels de résiliation plus favorables.
- Avant-projet approuvé par le Conseil des ministres le 20 juin 2026 : mesures annoncées concernant la résiliation en ligne et l’assistance au changement d’assureur, distinguées dans l’article des règles applicables.
Information générale arrêtée au 7 octobre 2026, fondée sur les textes et sources cités dans le document de référence. Elle ne remplace pas l’examen de votre contrat et de ses conditions particulières.
Besoin d'aide ?
Posez votre question et obtenez un retour rapide de notre équipe.
Prêt à défendre vos droits ?
Votre dossier, entre de bonnes mains.
Parlons-en dès aujourd'hui.