RC exploitation : activité assurée et refus de garantie

Votre sinistre relève-t-il de l’activité assurée en RC exploitation ? Analyse d’un arrêt belge sur la description contractuelle et les limites de garantie.
RC exploitation : le sinistre relève-t-il de l’activité décrite au contrat ?
La description de l’activité assurée est déterminante pour la couverture d’un sinistre en responsabilité civile exploitation. Il faut comparer les termes du contrat à l’intervention réellement effectuée. Si cette intervention relève de l’activité décrite, la garantie peut s’appliquer, sous réserve des autres conditions et limites de la police.
Dans un arrêt du 5 juin 2026, la Cour de cassation de Belgique examine cette question à propos d’un traitement antiparasitaire réalisé par une entreprise assurée pour le « nettoyage d’exploitations avicoles ». L’affaire illustre l’importance des preuves concrètes et rappelle que la garantie de l’assureur dépend de la dette de responsabilité de son assuré.
Une opération de nettoyage à l’origine d’une contamination
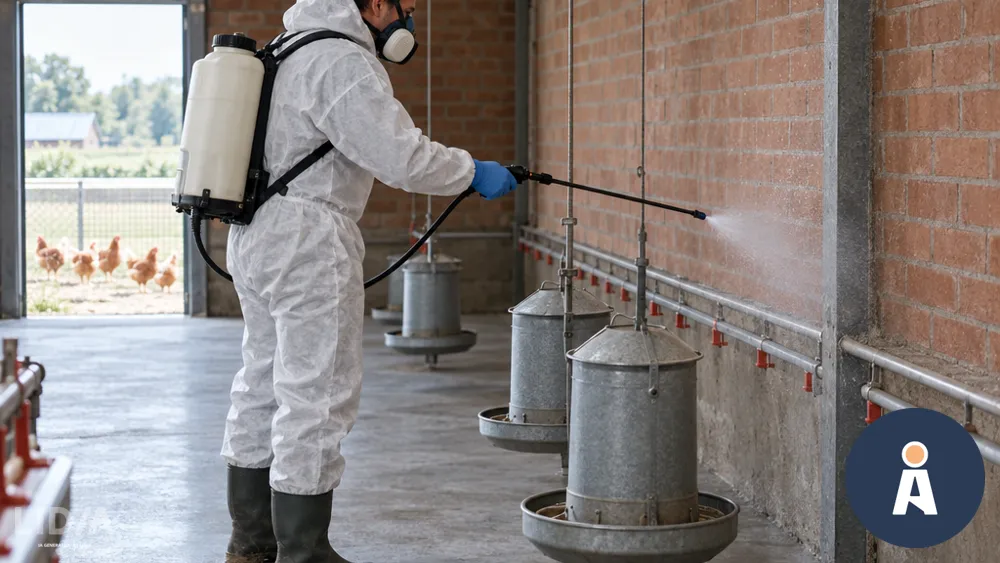
En 2017, une société de nettoyage d’étables intervient à la demande d’un éleveur confronté à des « poux rouges », des acariens présents dans les recoins des poulaillers. Elle pulvérise un produit antiparasitaire dans le bâtiment. À son insu, le fournisseur avait frelaté ce produit au Fipronil.
L’élevage est contaminé, les poules sont abattues et la production est arrêtée.
La cour d’appel de Liège condamne la société à indemniser l’éleveur et son assureur à la garantir. L’assureur se pourvoit en cassation : il conteste son obligation de couverture ainsi que l’évaluation d’un poste du dommage, mais pas la faute de son assurée devant la Cour.
Le point de départ : l’activité décrite dans la police d’assurance
Les conditions générales prévoyaient la couverture de la responsabilité de l’assuré pour les dommages causés à des tiers par ses produits ou ses travaux, « dans le cadre des activités décrites aux conditions particulières ».
Les conditions particulières désignaient l’activité assurée en ces termes : « nettoyage d’exploitations avicoles ».
La question était donc précise : la pulvérisation d’un produit antiparasitaire dans un poulailler entrait-elle dans cette description ? Le nom de l’entreprise ou son objet social ne suffisait pas à répondre. Il fallait examiner le périmètre contractuel de la garantie et la nature réelle de l’intervention.
L’argument de l’assureur : un traitement vétérinaire, et non un nettoyage
Pour refuser sa garantie, l’assureur soutenait que la société avait traité les animaux plutôt que nettoyé les locaux. Selon lui, le produit avait été pulvérisé directement sur les poules pour éradiquer une infestation parasitaire. Il invoquait notamment la mention « traitement contre les poux » figurant sur la facture.
Il s’appuyait également sur la loi du 28 août 1991 sur l’exercice de la médecine vétérinaire, qui vise notamment l’établissement et l’application d’un traitement à un animal parmi les actes vétérinaires. Dans son raisonnement, un tel acte ne relevait pas du « nettoyage d’exploitations avicoles » couvert par le contrat.
L’enjeu n’était donc pas seulement la qualification de l’opération : si elle était étrangère à l’activité assurée, l’assureur n’était pas tenu de la couvrir.
La réponse de la cour d’appel : examiner ce qui a réellement été fait
La loi de 1991 précise aussi que l’entretien habituel des animaux, y compris les interventions externes visant à éviter des états pathologiques, n’est pas considéré comme un acte vétérinaire.
La cour d’appel a examiné les circonstances de l’intervention. Elle a retenu que la pulvérisation visait les surfaces intérieures du bâtiment et le matériel, et non les poules. Une partie des poules se trouvait à l’extérieur, l’élevage disposant d’un parcours extérieur. La présence d’animaux pendant l’opération ne suffisait pas à transformer celle-ci en soin vétérinaire.
Elle s’est ensuite appuyée sur l’expertise judiciaire pour comparer l’intervention à l’activité assurée. L’expert expliquait que les entreprises spécialisées nettoient et désinfectent régulièrement les bâtiments d’élevage. Un traitement antiparasitaire en cours de production, même sans nettoyage en profondeur, pouvait encore constituer un nettoyage puisqu’il débarrassait l’exploitation de ses parasites.
La cour d’appel en a déduit que cette opération n’était pas étrangère au « nettoyage d’exploitations avicoles » et relevait habituellement de l’activité de ce type d’entreprise.
Dans cette affaire, les pratiques du secteur ont ainsi éclairé la description contractuelle. Cela ne signifie pas que toute opération accessoire est automatiquement couverte : son rattachement à l’activité assurée doit être établi au regard du contrat et des faits.
Ce que contrôle la Cour de cassation
La Cour de cassation ne rejuge pas les faits. Sur cette question, son contrôle portait sur la motivation et la légalité de la décision.
Elle a considéré que la cour d’appel avait répondu à l’argument de l’assureur : en constatant que la pulvérisation visait les locaux et non les animaux, celle-ci avait opposé son appréciation à la thèse du traitement vétérinaire.
Elle a également jugé que, sur la base des faits retenus, la décision selon laquelle l’intervention ne constituait pas un traitement au sens de la loi vétérinaire était légalement justifiée.
Le moyen contestant la couverture a donc été rejeté. Le principe de la garantie de l’assureur a été maintenu dans cette affaire.
Le montant du dommage : la garantie suit la condamnation de l’assuré
Le second moyen concernait un poste de 541.000 euros, lié à la baisse des prix de vente des lots de poules suivants.
L’assureur avait expressément contesté ce poste dans ses conclusions d’appel. La cour d’appel avait pourtant affirmé que l’évaluation de l’expert n’était pas contestée. La Cour de cassation a censuré ce point au titre de la foi due aux actes : un juge ne peut pas attribuer aux conclusions d’une partie un contenu contraire à ce qu’elles énoncent.
La conséquence concernait à la fois l’assurée et l’assureur. La condamnation de l’assurée à payer ce montant étant cassée, la condamnation de l’assureur à la garantir pour ce même montant l’était également, parce qu’elle en était la suite.
Cette cassation ne signifie pas que le poste de dommage était définitivement écarté. Elle remet en cause la décision prise sur ce poste et, par conséquent, la garantie correspondante.
L’arrêt rappelle ainsi l’intérêt, pour l’assureur appelé en garantie, de discuter non seulement la couverture, mais aussi les postes du dommage. Une contestation claire, formulée poste par poste dans les conclusions, permet au juge d’identifier précisément les points litigieux.
La couverture reste soumise aux limites du contrat
La cour d’appel avait par ailleurs jugé que la franchise et les plafonds d’intervention de la police étaient opposables à la victime. Elle avait refusé de condamner l’assureur solidairement avec son assurée au-delà des limites contractuelles.
Il faut donc distinguer deux questions : le sinistre entre-t-il dans l’activité assurée ? Et, si oui, dans quelles limites l’assureur doit-il intervenir ?
Que retenir pour votre assurance RC exploitation ?
Cet arrêt met en évidence trois étapes essentielles. Il faut d’abord lire la description de l’activité dans la police, en rapprochant les conditions générales et particulières. Il convient ensuite d’établir la nature exacte de l’intervention à l’origine du sinistre. Enfin, il faut vérifier son rattachement à l’activité assurée, notamment à la lumière des pratiques habituelles du secteur lorsque celles-ci sont pertinentes.
Lors de la souscription ou d’une évolution de l’activité : l’apport du courtier
Une description trop étroite peut susciter un litige sur la couverture. Votre courtier est un interlocuteur précieux pour rapprocher les activités réellement exercées de leur description dans la police. Il peut vous aider à identifier les prestations à déclarer, y compris les opérations accessoires habituelles, et à demander à l’assureur les précisions ou adaptations nécessaires.
Cet échange permet aussi de mieux comprendre les conditions de garantie, les franchises et les plafonds d’intervention. Lorsque votre activité évolue, en informer votre courtier lui permet de vous accompagner dans la vérification de l’adéquation du contrat à vos nouveaux besoins.
L’intérêt de cet accompagnement est préventif : une description claire et adaptée de l’activité peut réduire les incertitudes sur le périmètre de la couverture, sans garantir à elle seule la prise en charge de tout sinistre.
Après un sinistre ou un refus de garantie
Les éléments factuels peuvent être décisifs. Réunissez notamment la police d’assurance, ses conditions générales et particulières, ainsi que les avenants. Rassemblez également les devis, factures et descriptifs de prestations, ainsi que les documents permettant de comprendre l’intervention réellement effectuée.
Les éléments relatifs aux pratiques du secteur et les éventuels rapports d’expertise sont également utiles. Conservez enfin les échanges avec l’assureur et les motifs de son refus de garantie.
Votre courtier peut également faciliter ces démarches, en vous aidant à réunir les documents contractuels, à comprendre la position de l’assureur et à lui transmettre les éléments utiles sur l’activité et l’intervention concernées. Cet accompagnement peut contribuer à clarifier le dossier, sans préjuger de la décision de couverture.
La formulation d’une facture ne suffit pas nécessairement à déterminer la nature juridique de l’opération. Dans cette affaire, l’examen concret des travaux et l’expertise ont permis de rattacher l’intervention à l’activité assurée.
Votre assureur estime que le sinistre est survenu en dehors de l’activité déclarée ? Une analyse de la police et des pièces du dossier peut aider à apprécier cette position. En complément de l’accompagnement de votre courtier, vous pouvez contacter Legalex pour examiner votre situation individuelle.
Sources et références
Cass. (1re ch.), 5 juin 2026, C.25.0237.F, ECLI:BE:CASS:2026:ARR.20260605.1F.4. Texte de l’arrêt et requête en cassation jointe consultés sur Strada lex. La publication sur Juportal n’a pas pu être vérifiée à la date de rédaction de la source.
Liège (7e ch. civ. A), 5 février 2025, R.G. 2023/RG/999 : arrêt attaqué, cité d’après l’arrêt de cassation et la requête.
Loi du 28 août 1991 sur l’exercice de la médecine vétérinaire, art. 1er, 4°, et art. 3, § 1er, al. 2, 4°, et § 2, 2°
Code civil, livre 8, art. 8.17 et 8.18, dispositions invoquées au titre de la foi due aux actes.
Denis Gouzée, avocat au barreau de Bruxelles — Legalex Bruxelles
Besoin d'aide ?
Posez votre question et obtenez un retour rapide de notre équipe.
Prêt à défendre vos droits ?
Votre dossier, entre de bonnes mains.
Parlons-en dès aujourd'hui.